Réussir son achat immobilier en Bretagne sans sacrifier son budget ni son quotidien
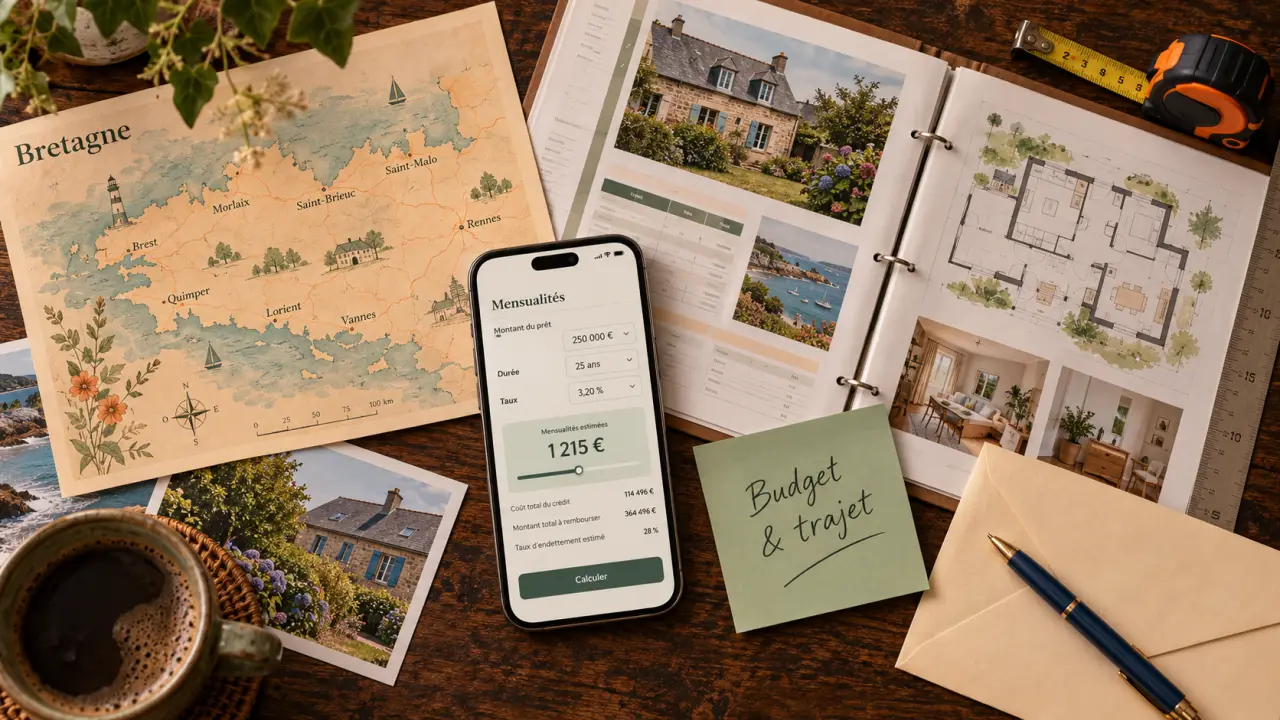
Partir de votre quotidien pour choisir le bon secteur breton
Le marché immobilier breton ne forme pas un ensemble homogène. Rennes, Brest, les communes littorales et les bourgs de l’intérieur répondent à des usages différents. Le bon emplacement dépend d’abord de votre projet : habiter toute l’année, venir pendant les vacances ou louer.
Estimer le financement de votre achat immobilier
Renseignez les montants connus pour obtenir une estimation indicative de votre mensualité et de votre budget d’achat.
Résultats indicatifs
À retenir : ce résultat est indicatif et ne remplace pas une simulation bancaire. L’assurance emprunteur, le taux d’endettement, le reste à vivre ainsi que les critères et conditions de la banque doivent être vérifiés séparément.
Comparer des bassins de vie, pas seulement des prix
Pour une résidence principale, mesurez les trajets vers le travail, les écoles, les commerces et les soins. Une commune périphérique peut permettre d’acheter plus grand, mais les déplacements supplémentaires pèsent sur le budget. Testez le trajet aux heures où vous l’effectuerez réellement et vérifiez la fréquence des transports, pas seulement leur présence.
| Secteur à explorer | Projet à étudier | Vigilance prioritaire |
|---|---|---|
| Rennes et sa périphérie | Résidence principale ou location à l’année | Prix du quartier, desserte et concurrence entre acheteurs |
| Brest, Lorient ou Quimper | Logement familial ou investissement locatif | Micro-emplacement, état du bien et demande ciblée |
| Vannes, Saint-Malo, Dinard ou Quiberon | Résidence principale ou secondaire | Saisonnalité, budget et exposition aux risques côtiers |
| Bourgs et communes rurales | Maison avec terrain ou projet de rénovation | Mobilité, services, assainissement et coût des travaux |
Pour prendre racine quelque part, regardez aussi ce qui facilite une semaine ordinaire : une boulangerie accessible à pied, un voisin disponible, une activité associative, un car scolaire fiable. Visitez le quartier un soir de semaine et hors saison touristique. Cette « infrastructure de proximité » révèle parfois davantage la qualité d’un emplacement qu’une belle photographie ou qu’une distance annoncée jusqu’à la plage.
Construire un budget global avant de fixer le prix d’achat
Votre capacité d’emprunt n’est pas votre budget d’achat. Le montant mobilisable résulte du prêt et de l’apport, dont il faut retrancher les frais d’acquisition, les travaux et une réserve de sécurité. Faites établir une première simulation bancaire avant de vous engager.
Calculer une mensualité réellement supportable
Le taux d’endettement correspond à la part des revenus consacrée au remboursement des crédits, assurance comprise. Le repère de 35 % constitue généralement le plafond bancaire, sous réserve des règles applicables et des possibilités de dérogation. Il ne garantit ni l’accord du prêteur ni votre confort financier : le reste à vivre, la stabilité des revenus et les charges futures comptent aussi.
Avec des revenus variables, préparez les justificatifs de plusieurs exercices et demandez quelle part sera retenue. Un faible apport n’exclut pas systématiquement l’achat, mais rend le dossier plus exigeant. Évitez surtout de mobiliser toute votre épargne : une panne de chauffage ne doit pas déséquilibrer vos premiers mois de propriétaire.
Ne laisser aucune dépense hors du plan de financement
- Les frais d’acquisition, souvent appelés frais de notaire, et les éventuels honoraires d’agence à votre charge.
- Les frais de garantie bancaire, de dossier et d’intermédiation éventuelle.
- L’assurance emprunteur, les travaux et les équipements indispensables.
- La taxe foncière, les charges de copropriété, l’entretien et le déménagement.
Comparez les prêts à durée et montant équivalents, en examinant le taux annuel effectif global, le coût de l’assurance, la modularité des échéances et les indemnités de remboursement anticipé. Une mensualité plus basse obtenue par un crédit plus long peut augmenter le coût total.
Choisir un bien dont les contraintes restent maîtrisables
Dans l’ancien, un prix attractif peut masquer une rénovation importante. Dans le neuf, examinez les prestations, le calendrier de livraison, les garanties et les dépenses après installation. Pour un appartement, l’état de l’immeuble compte autant que celui du logement ; pour une maison, toiture, terrain et réseaux doivent entrer dans l’évaluation.
Adapter les vérifications au bâti et à l’environnement
En Bretagne, soyez attentif à l’humidité, à la ventilation et à l’exposition aux vents, particulièrement sur le littoral. Une odeur persistante ou une peinture récente sur un seul mur justifie des questions, sans permettre de conclure à un défaut. Dans une maison ancienne en pierre, faites examiner la compatibilité des travaux d’isolation avec le fonctionnement des murs.
Consultez le diagnostic de performance énergétique, les diagnostics obligatoires et l’état des risques. Vérifiez selon l’adresse les risques d’inondation, de submersion marine ou de recul du trait de côte. En zone rurale, demandez le contrôle de l’assainissement non collectif. Pour une extension, un changement d’usage ou un terrain divisible, consultez les règles d’urbanisme avant l’offre.
Chiffrer les travaux et la location sans optimisme excessif
Faites visiter le bien par un artisan ou un professionnel indépendant lorsqu’un doute technique subsiste. Demandez des devis détaillés plutôt qu’une estimation au mètre carré. En copropriété, lisez les procès-verbaux d’assemblée générale, les charges et les documents relatifs aux travaux pour repérer les dépenses à venir.
Pour un investissement locatif, confrontez le loyer espéré à des biens comparables. Déduisez charges non récupérables, taxe foncière, entretien, gestion et périodes sans locataire. Une résidence secondaire ne finance pas automatiquement ses charges par quelques locations estivales : vérifiez la réglementation communale et les règles de copropriété.
Sécuriser les aides, l’offre et la signature avec les bons interlocuteurs
L’accompagnement doit répondre à des questions précises. La banque ou le courtier étudie le financement ; l’agent immobilier documente le bien et le marché local ; le notaire vérifie les éléments juridiques. L’ADIL peut vous apporter une information neutre sur le logement, les aides et les démarches.
Vérifier les aides avant de les compter dans le budget
Le prêt à taux zéro peut compléter le financement d’une résidence principale selon les conditions en vigueur : ressources, situation de l’acquéreur, localisation et nature de l’opération. Certaines collectivités proposent également des aides locales. Faites confirmer votre éligibilité et les modalités de cumul avant de les intégrer au financement.
Pour un investissement, distinguez aide à l’achat, avantage fiscal et régime d’imposition des loyers. Une publicité ancienne vantant jusqu’à 21 % de réduction d’impôt au titre du Pinel breton ne constitue pas une aide mobilisable pour un nouvel achat aujourd’hui. Les dispositifs liés à la rénovation et le statut LMNP nécessitent une vérification actualisée ; aucun ne compense un mauvais emplacement.
Avancer dans le bon ordre jusqu’à la remise des clés
- Rassemblez justificatifs de revenus, épargne, crédits et situation professionnelle.
- Comparez le prix demandé avec des ventes récentes de biens similaires.
- Faites préciser dans l’offre les éléments essentiels et les conditions adaptées au projet.
- Avant l’avant-contrat, faites vérifier les diagnostics, servitudes, documents de copropriété et conditions suspensives, notamment de prêt.
- Avant l’acte définitif, revisitez le logement, vérifiez les travaux convenus et préparez assurance, compteurs et contrats.
Le bon achat reste supportable après la signature. Si les déplacements, les charges ou les travaux dépassent vos limites, mieux vaut revoir la surface ou le secteur que supprimer toute marge de sécurité.
- Réussir son achat immobilier en Bretagne sans sacrifier son budget ni son quotidien - 27 octobre 2026
- Prêter de l’argent à son fils pour un achat immobilier exige un cadre écrit - 20 octobre 2026
- Canaries : une escapade entre volcans, océan et douceur de vivre - 14 octobre 2026