Prêter de l’argent à son fils pour un achat immobilier exige un cadre écrit
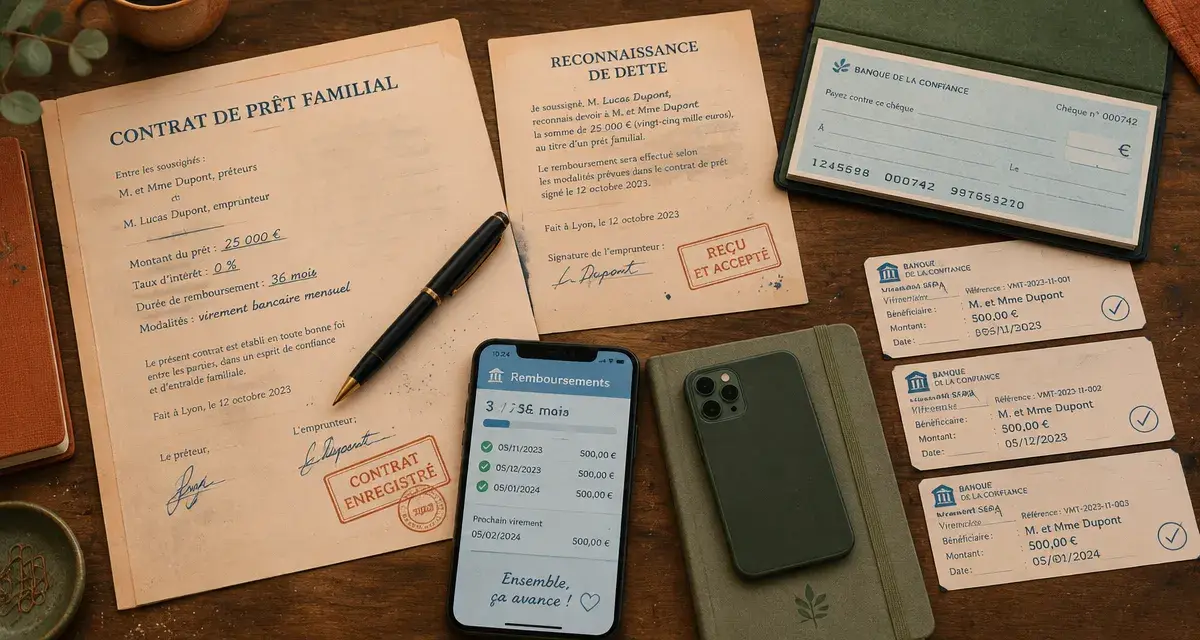
Prêter de l’argent à son fils pour financer un achat immobilier peut aider à compléter un apport ou à éviter un crédit plus lourd. Mais cette aide doit être clairement définie. La différence entre un prêt familial et une donation entraîne des conséquences fiscales, successorales et pratiques très différentes.
Déterminer s’il s’agit vraiment d’un prêt familial
La première question est simple : votre fils devra-t-il vous rendre l’argent selon un calendrier défini ? Si la réponse est oui, il s’agit d’un prêt familial, même lorsqu’aucun intérêt n’est prévu. Si vous n’attendez aucun remboursement, il s’agit d’une donation, avec d’autres règles fiscales et successorales.
Cette distinction ne doit pas rester orale. Un virement intitulé « aide achat maison » ou « coup de pouce » entretient l’ambiguïté. En cas de décès, de séparation du couple de votre enfant, de difficultés financières ou de conflit entre héritiers, l’absence d’écrit laisse une grande place à l’interprétation. Celui qui affirme qu’une somme a été prêtée doit en principe pouvoir le démontrer.
Éviter la requalification en donation
Un parent peut consentir un prêt sans intérêt et avec des échéances souples. En revanche, un remboursement jamais demandé, des mensualités systématiquement abandonnées ou un document imprécis peuvent laisser penser qu’il s’agissait d’un don déguisé. La cohérence entre le contrat, les virements et les remboursements compte autant que les mots employés.
Si votre intention est d’aider définitivement votre fils, mieux vaut choisir le cadre de la donation plutôt que de rédiger un faux prêt. À l’inverse, si vous souhaitez récupérer les fonds, même à long terme, la dette doit être clairement identifiée dès l’origine. Cette décision évite de mélanger une aide définitive et une somme qui devra revenir au prêteur.
Écrire les conditions avant de verser les fonds
Pour une somme importante, un écrit est indispensable dans les faits comme en droit. Une reconnaissance de dette rédigée par l’emprunteur peut suffire. Un contrat de prêt signé par les deux parties est souvent plus pratique, car il détaille les engagements de chacun. L’acte notarié apporte une sécurité supplémentaire lorsque les montants sont élevés ou que la situation familiale est complexe.
Les mentions à prévoir dans le document
Le document doit permettre de comprendre sans hésitation ce qui a été convenu. Indiquez au minimum l’identité complète du prêteur et de l’emprunteur, la somme prêtée en chiffres et en lettres, la date de remise des fonds, l’objet du prêt et les modalités de remboursement. Précisez aussi si le prêt porte intérêt ou non, ainsi que les conséquences d’un retard de paiement.
- Le montant exact versé et la date prévue du virement ;
- La durée du prêt et la date de la première échéance ;
- Le montant des mensualités, trimestrialités ou remboursements libres ;
- Le taux d’intérêt, y compris lorsqu’il est fixé à 0 % ;
- La possibilité de rembourser par anticipation ;
- Les signatures datées des parties.
Évitez les formules vagues telles que « remboursement quand ce sera possible ». Elles peuvent sembler adaptées à une relation familiale, mais elles ne précisent ni quand ni comment la dette deviendra exigible. Si vous choisissez une souplesse particulière, encadrez-la. Vous pouvez, par exemple, prévoir une échéance annuelle minimale ou un remboursement lors de la revente du bien.
Le point souvent oublié : protéger aussi le prêteur
Un prêt familial doit tenir compte de la relation entre les proches et des difficultés qui peuvent survenir. Sans règle de souplesse, le lien familial peut se tendre au premier accident de parcours. Sans limite claire, les malentendus s’installent. Une clause de report d’échéance en cas de perte d’emploi peut permettre d’adapter le calendrier, à condition de conserver une date de révision et une trace écrite de chaque modification.
Le contrat peut ainsi prévoir la procédure à suivre en cas de difficulté : demande écrite de l’emprunteur, durée du report et nouvelle date de paiement. Cette organisation protège le parent sans imposer immédiatement une exigence impossible à respecter.
Faire circuler l’argent de manière traçable
Le versement doit idéalement être réalisé par virement bancaire depuis le compte du parent vers celui de l’enfant, ou directement vers le notaire chargé de l’acquisition si cela correspond au montage retenu. Le libellé peut mentionner « prêt familial du [date] » ou la référence du contrat. Conservez les relevés bancaires avec l’écrit signé.
Les remboursements doivent suivre la même logique : des virements réguliers, avec un libellé identifiable, plutôt que des espèces ou des compensations informelles. Cette traçabilité des flux sera utile si l’administration fiscale, un héritier ou un juge doit vérifier la réalité du prêt. Elle permet aussi de retrouver rapidement le montant déjà remboursé et le solde restant.
Prêt familial et crédit bancaire : informer au bon moment
Lorsqu’un crédit immobilier est demandé, la banque étudie l’apport personnel et l’endettement de l’emprunteur. Une somme reçue des parents peut être considérée comme un apport si elle est donnée, mais un prêt reste une dette à rembourser. Il est donc prudent d’en parler à la banque et de lui remettre le document demandé. Dissimuler un prêt familial peut fausser l’analyse de la capacité de remboursement et fragiliser le dossier.
Le calendrier compte également. Si l’argent parental sert à signer le compromis ou à compléter les frais de notaire, les fonds doivent être disponibles selon les délais prévus dans l’avant-contrat. Une discussion anticipée avec le notaire et la banque évite de découvrir trop tard que le montage financier doit être ajusté. Le contrat de prêt doit alors rester cohérent avec les informations communiquées à la banque.
Respecter les formalités fiscales applicables
Un prêt entre particuliers supérieur à 5 000 euros doit en principe faire l’objet d’une déclaration auprès de l’administration fiscale. Cette formalité concerne le prêt lui-même. Elle ne le transforme pas en donation et n’implique pas, à elle seule, le paiement de droits de donation. Elle contribue toutefois à établir l’existence et la date du prêt.
Lorsque le prêt produit des intérêts, le prêteur doit aussi tenir compte de leur traitement fiscal. Le choix d’un prêt sans intérêt simplifie souvent la gestion familiale, mais il doit être écrit explicitement. Pour un financement élevé, une pluralité d’enfants, un prêt consenti par deux parents ou une situation patrimoniale particulière, l’avis d’un notaire ou d’un professionnel du droit permet de sécuriser l’opération avant la signature.
La déclaration et la conservation des justificatifs ne remplacent pas un contrat précis. Elles complètent le dossier. Gardez donc l’écrit signé, la preuve du versement, les éventuels avenants et les justificatifs des remboursements dans un même ensemble.
Anticiper les événements qui changent tout
Un achat immobilier se pense sur plusieurs années. Or, le prêt familial peut survivre à un divorce, à une revente, à une incapacité de remboursement ou au décès de l’un des parents. Prévoir ces hypothèses permet d’éviter que les proches aient à décider dans l’urgence ou sous pression.
| Situation | Point à prévoir dans le prêt |
|---|---|
| Revente du logement | Indiquer si le prêt devient immédiatement remboursable sur le prix de vente. |
| Séparation du couple | Identifier clairement votre fils comme seul emprunteur, même si le bien est acheté à deux. |
| Décès du prêteur | Préciser que la créance entre dans la succession et conserver les justificatifs. |
| Difficulté financière de l’enfant | Prévoir une possibilité de report encadré ou une renégociation écrite des échéances. |
La séparation mérite une attention particulière lorsque votre fils achète avec son conjoint. Le contrat doit indiquer qui emprunte et qui devra rembourser. La revente doit aussi être traitée : le remboursement peut être prévu au moment de la vente, selon les conditions retenues par les parties.
Enfin, ne confondez pas prêt et avance sur héritage. Si vous envisagez un jour d’abandonner tout ou partie de la dette, cette décision devra être formalisée au moment venu. La clarté initiale laisse toutes les options ouvertes. L’imprécision peut créer une inégalité ressentie entre les enfants et transformer une aide immobilière en conflit durable.

- Prêter de l’argent à son fils pour un achat immobilier exige un cadre écrit - 20 octobre 2026
- Canaries : une escapade entre volcans, océan et douceur de vivre - 14 octobre 2026
- Recette au beurre de cacahuète : 4 façons de passer du cookie à la sauce satay - 13 octobre 2026